8月的轿车榜,前三名的排位变了。
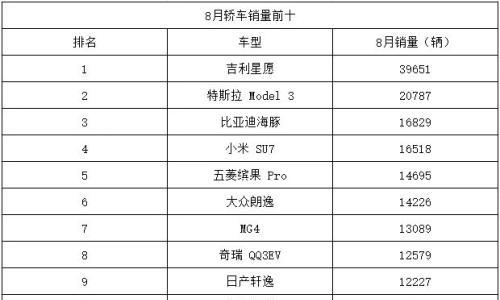
海豚以16829辆反超小米SU7的16518辆,以311辆的微弱优势抢下第三。小米SU7从曾经稳居前三的位置滑落到第四,这是它近几个月来首次跌出第一梯队。而特斯拉Model 3以20787辆位居第二,这是Model 3今年首次月销突破2万辆。
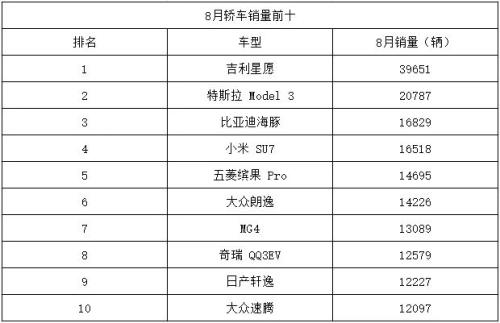
海豚和小米SU7之间只差了311辆。放在月销过万的量级里,这个差距几乎可以忽略不计。但“险胜”这个结果本身,比数字更有解读空间。
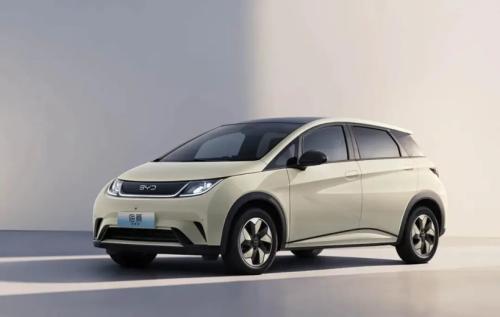
海豚是比亚迪在A0级市场的老将,2026款全系搭载天神之眼C系统,把高速NOA和自动泊车下放到了10万级别。海豚并不是主打性价比,而在于多年积累的产品成熟度和口碑惯性。
另外,8月海豚批发量超过4万辆,这就说明,在国内海豚是在“守”,在国外海豚是在“攻”。
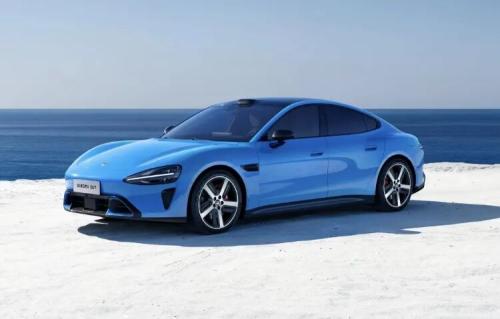
小米SU7的问题比较复杂。16518辆放在绝对量上不算差,但趋势不太好看。作为中大型轿车榜单中唯一月销过万的车型,SU7在细分市场里依然是第一名。但它从曾经稳居总榜前三滑落到第四,说明流量红利正在被逐渐消化。
小米SU7用话题度和首批用户热情打开了局面,但当“为发烧而生”的那批人消化完毕,后续订单的持续性就成了一个需要正视的问题。
311辆的差距不大,但方向比幅度更重要。海豚在“守”,小米在“退”。
Model 3的20787辆,是它今年第一次月销破2万。
这个数字放在两年前不值一提,但在2026年的竞争环境里,值得重新审视。小米SU7、极氪007、海豹、小鹏P7i,每一款都在对标Model 3,每一款都宣称要“抢走它的用户”。但8月的数据说明,Model 3的基本盘依然稳固。
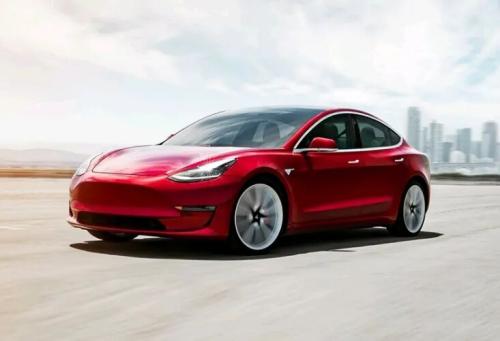
特斯拉中国8月国内交付了5万辆,Model 3的国内交付量明显回升。此前的几个月,Model 3的产能更多倾斜给了出口,国内交付节奏偏慢。8月的“回归”更像是一次产能分配的调整,而非产品力的突然爆发。而且9月是第三季度末,特斯拉推出了现车立减5000元至1万元的优惠,Model 3的9月数据大概率会更好看。
话说,被外界戏称为“毛坯房”的Model 3,为什么还是那么畅销?
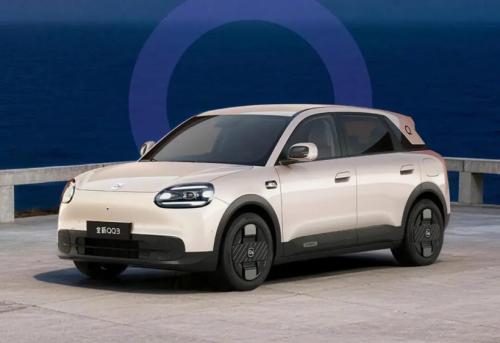
8月的轿车前十榜单里,定价低于10万元的车,占了不止一半,理论上达到了8席。
星愿39651辆夺冠,指导价6.48万到9.48万。五菱缤果Pro以14695辆排第五,指导价5.68万到7.08万。MG4以13089辆排第七,指导价6.88万到10.28万。奇瑞QQ3 EV以12579辆排第八,指导价5.89万到7.89万。
再加上海豚、轩逸、朗逸、速腾,四款车型的起步价都低于10万元,所以前十里有八款车定价低于10万元。
10万元以下,是轿车前十的“入场券”。
不过,也需要明白的一个道理是,价格越低,利润也越低,车企们都想把高端车的销量提起来,只可惜这不是一件容易的事。而在大家都在争规模的情况下,市场越来越卷,利润都始终没法上升。
这是恶性循环。
有什么解决办法?可以看到的是,海豚的国内零售是16829辆,批发销量超过4万辆;海鸥零售10103辆,前十都没进,批发销量达到36106辆;还有帝豪等等的车型,批发销量都高于零售不少。
这就说明,中国车企的战场,不再局限于国内。况且,当国内价格战打得不可开交时,海外市场的单车毛利率几乎是国内的两倍。出口正在成为头部车企的“第二增长曲线”,也在改变它们在国内市场的定价策略和产品节奏。

 扫一扫关注微信