前两篇《RISC-V,怎么突然火了?》《RISC-V,“碎片化”这关怎么过?》讲清了两件事:RISC-V为什么突然走红,以及它的碎片化风险靠什么去解。但行业更关心的,是几个更实际的问题:这套免费架构到底能不能大批量装进车里,先装在哪,谁来为它花钱,最后又会把汽车芯片的格局改成什么样。
热度归热度,车规市场最终只认真金白银的量产。这一篇不谈概念与标准,只追踪它在产业里的真实进度。
从控制芯片起步
一套新的芯片架构进入汽车,往往不会一开始就站上最核心的位置,RISC-V也不例外。
已经跑通的一个量产装车场景,是大灯控制器。长城汽车技术中心孵化的紫荆半导体,把首颗RISC-V车规芯片M100用在了组合大灯、氛围灯、组合开关这类车身控制场景,一辆车上最多可搭载17颗。据紫荆方面披露,M100已在2025年底量产上车,据称是全球首款量产上车的RISC-V车规芯片,长城方面还给出了五年内搭载250万辆的规划。
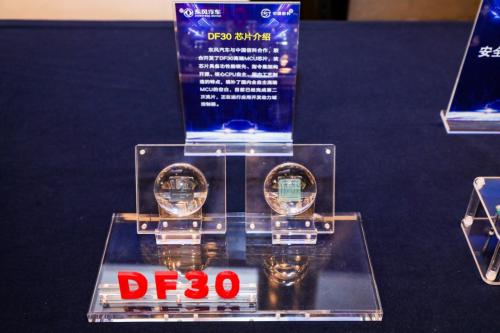
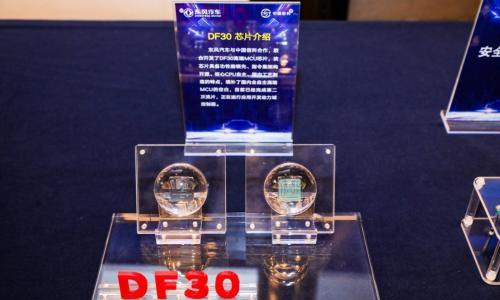
车身控制之外,动力总成是另一个落点。东风的RISC-V多核发动机控制芯片DF30已在多款车型上完成验证,计划2026年规模量产。
据与会嘉宾透露,2024年8月以来,国内已有多款RISC-V车规MCU陆续量产,2026年还会有一批集中上车,应用集中在车身、动力和电子后视镜等控制与专用场景。这些控制类芯片的CPU内核全部采用RISC-V,承担的都是主控角色。
而在智驾、座舱这类大芯片里,它目前更多以辅助核和专用加速单元的身份出现。地平线征程6系列已部分采用RISC-V内核并量产,主控CPU仍是ARM。Mobileye新一代EyeQ Ultra智驾芯片走得更远,据其官方资料,片内12颗通用CPU核全部采用RISC-V,但这仍是大芯片上少有的个案。
大芯片为什么换不动?上汽集团大乘用车、架构及系统部高级经理叶祺表示,车企往往“宁买贵的海外芯片,不愿冒切换风险”,国产芯片也只能从车灯、雨刮这类边缘场景逐步切入。
他指出,高端MCU市场长期由恩智浦、英飞凌、瑞萨三家主导,合计份额约七成,且与AUTOSAR工具链深度绑定,智驾、智舱大芯片则由高通、联发科、英伟达等主导,软件和算法壁垒同样很高,换一颗芯片意味着硬件、基础软件和测试流程全部重来。
突破口先落在车灯、雨刮这类边缘场景,是车规行业的风险考量决定的。车灯、车窗、雨刮这类控制芯片单车用量大、功能相对独立,单点失效不涉及车辆失控,验证范围可控,还能做引脚兼容替换,试错代价相对可控,加上低端控制内核虽广泛采用ARM,但其生态锁定主要停留在工具链与开发习惯层面,且是价格竞争最激烈的地带。
所以行业选择了一条“从边缘到中央”的路线:先在车身、动力等控制芯片上实现量产,同时以通用CPU核、控制核或专用加速单元等不同身份进入智驾芯片,并向座舱控制与中央计算芯片逐步延伸。
长安选的是一条中间路线。在控制类内核通过评估之后,长安没有把目标定在替换大芯片主控,而是利用RISC-V的自定义指令扩展,做了一个低延迟的矩阵计算加速原型,专门服务车载AI推理场景。丁可把思路概括为“把管控芯片下探到IP级、IP核”,车企不必自己造芯片,却要开始决定芯片里用什么核、留什么扩展。
时间窗口也指向同一个方向。叶祺判断,2026到2028年是电子电气架构向中央计算加区域控制切换的窗口期,区域控制器等新品类的格局还没有定死,到2027年新架构渗透率预计超过三成。
在他的判断里,L3法规落地、城市NOA普及和800V平台放量会在同一时期拉动芯片需求,新品类从一开始就有重新定义的空间。架构换代意味着重新选型,而重新选型,就是新架构挤进供应链成本最低的时刻。
免费之外的成本
免费是RISC-V最常被提起的优势,但车企和芯片公司算完账会发现,授权费这笔钱省下来了,别的开销又冒了出来。
据行业人士透露,ARM内核的授权费随等级提升从数百万元到上千万元不等,量产后还要按芯片售价收取一定比例的版税;相比之下,商用RISC-V内核的授权费约为ARM的十分之一,版税也更低。公开行业资料显示,ARM授权费整体处于百万到千万美元量级,版税多在芯片售价的1%到2%区间,具体随协议而定。
需要说清楚的是,免费的只是指令集本身。据RISC-V International官网信息,RISC-V免去了指令集层面的授权费和版税,但并不意味着芯片免费,基于RISC-V的商用内核IP、开发工具和验证环境仍然需要付费。车企采用RISC-V的核心价值,不在于获得“免费芯片”,而在于打破现有供应商的锁定,获得议价杠杆和一个战略性的“第二选项”。
更大的开销在生态。英飞凌汽车业务市场高级经理、RISC-V生态大中华区负责人刘琳在会上摊开了他们的时间表:早在样片出来之前两三年,公司就开始搭建生态,2022到2024年做编译器、调试器和虚拟原型,2025到2026年补操作系统和基础软件,2027年之后才轮到电机驱动、AI加速等应用层参考设计。2026年3月,英飞凌发布了RISC-V虚拟原型预集成评估包DRIVECORE,让客户和合作伙伴在没有硬件的情况下先做适配。
全球汽车MCU份额第一的厂商,尚且要在芯片面世前数年就投入生态,中小玩家面对的门槛只会更高。李伟立在演讲中提到,一颗车规芯片完整走完功能安全等认证通常需要三到五年,懂功能安全又懂新架构的工程师、经过认证的工具链和安全软件库,目前都还是稀缺资源。
生态投入靠一家摊不动,这也是汽车RISC-V联盟Quintauris成立的原因之一。博世、英飞凌、恩智浦、高通等发起方共同维护底层软件和汽车实时配置文件,参与的厂商越多,每家重复交的学费就越少。这也是为什么第二篇里讲到的标准和兼容性如此重要,它本质上是在帮全行业分摊重复投入。
再往下算,就是车企要不要亲自下场、怎么下场的问题。杨全申在会上把这个两难讲得很透:车企自研芯片,如果装车规模上不去,研发成本摊不薄,迭代也难以为继;可如果全部采购软硬一体的黑盒方案,又担心算法主导权旁落,也就是业内常说的“灵魂不在自己手里”。他给爱芯元智的定位是“纯粹的算力赋能者”,把利润分给主机厂,把技术空间留给Tier 1。
RISC-V提供的是中间路线:架构开放,车企可以深度参与定义,又不必从零设计一切。长城的做法更进一步,技术中心孵化紫荆半导体,主机厂直接提出需求,芯片团队按需设计,紫荆称这种模式把车规芯片开发周期缩短了约四成。东风的DF30,则走的是联合国内IP与芯片企业共同攻关的路线。
算到最后,车企真正在意的是三件事:保供、成本和自主权,对应的是会不会被断、买得贵不贵、未来谁说了算。授权费差价是最容易算清的一笔,生态投入和分工模式才是决定RISC-V能不能走通的大头。授权费上省下的钱,相当一部分会转投到商用IP、工具链和车企自己的团队上。
共存而非替代
RISC-V会不会替代ARM,是每一场交流最后都会落到的问题。而会场内外给出的答案相当一致:短期看互补,长期看共存,而不是谁取代谁。
紫荆半导体的看法是“互补而非取代”:RISC-V凭成本和定制能力在MCU、车身控制等领域打开局面,ARM在高性能计算领域继续领先。英飞凌的产品组合就是直接例证,下一代AURIX MCU将转向RISC-V,但基于ARM的TRAVEO系列仍在销售和供货。高通一方面是ARM阵营座舱芯片的霸主,另一方面又是汽车RISC-V联盟Quintauris的发起方之一。巨头们两头下注,本身已经说明了它们对未来的判断。
更多巨头选择先入局、再看路。恩智浦是Quintauris的发起方之一,瑞萨已在工业等领域推出RISC-V产品,但在车规领域态度谨慎。这份盘点里,两家都还没有公布自己的车规RISC-V MCU量产时间表。对份额稳固的巨头来说,早动手要承担生态不成熟的成本,晚动手又怕丢掉客户,先占住生态位置、再决定产品节奏,并不奇怪。
不过,增长的确定性并不低。李伟立在演讲中引用的预测显示,RISC-V在汽车领域的渗透率预计将从2025至2026年的约10%提升到2031年的约31%,预测来自RISC-V International等机构。但即便这一预测兑现,也仍有近七成的空间属于其他架构,谈不上通吃。
节奏上,控制芯片先行、大芯片靠后,几乎没有悬念。因为越往中央走,决定胜负的越不是架构授权费,而是几十年积累的软件存量、开发生态和装车数据,这些恰恰是新架构最薄弱的环节。
中国市场是这轮变化中推进最快的。车企亲自下场定义芯片,长城、东风、长安各有各的路径,国内RISC-V车规MCU的量产密度在全球范围内都不多见。但热之外也有一个隐忧:开源架构最大的红利,是全球共用一套底层图纸、共享一套生态,如果各自关门做一套互不兼容的扩展,就等于把开源用成了新的封闭。
刘琳在会上专门提到,国内标准要与国际标准协同,英飞凌也同时参与国内工作组和Quintauris的工作,目前Quintauris已与芯来科技展开合作。这条路走得通,中国的量产经验才会变成全球生态的一部分,而不是一座孤岛。
叶祺所说的窗口期也在倒计时。在他的判断里,架构切换、需求爆发和标准成型三重窗口都集中在2026到2030年。窗口关闭之前,如果控制芯片没能完成规模化装车、软件生态没能跨过临界点,RISC-V可能长期停留在边缘控制层;反过来,一旦标杆车型和百万级装车数据跑通,向中央渗透的速度可能比现在的预期更快。
把这些信息放在一起看,未来格局的轮廓已经比较清楚:未来若干年里,汽车芯片会进入少见的多架构共存时代。车身、动力等控制层,RISC-V的份额会快速上升;智驾、座舱的主控CPU仍以ARM为主,EyeQ Ultra那样的个案短期内还难以复制;RISC-V同时以辅助核和专用加速器的身份,持续往大芯片里渗透。
这些变化大多不会出现在发布会上,消费者也不会因为一辆车用了RISC-V而买单,但更多供应商参与竞争,最终会传导为成本下降和供应稳定。真正的变化发生在谈判桌和采购清单上:底层架构的选择权一旦从一家公司手里交到整个产业手里,就很难再收回去。
三部曲写到这里,可以收束为三句话:走红只是起点,标准解决协同,最终还要靠量产说话。RISC-V给汽车产业的真正价值,从来不是一颗免费的核,而是供应链安全多了一个支点,产业定义权多了一分筹码。这场底层变革以十年为尺度,现在才刚刚开始。


 扫一扫关注微信